Une auréole au plafond après un orage, des gouttes qui tombent dans les combles : une toiture qui fuit demande d’agir vite, et dans le bon ordre. Protégez d’abord l’intérieur, coupez l’électricité si l’eau approche une installation, ne montez pas sur le toit, puis faites chercher la cause par un couvreur. Le cas est courant : les dégâts des eaux représentent 39 % des sinistres indemnisés en assurance habitation, toutes origines confondues. Voici les gestes utiles, les causes, le cas des fortes pluies et les démarches.
À retenir
Quand la toiture fuit, protégez d’abord l’intérieur : récipients sous l’eau, meubles écartés, électricité coupée si l’eau approche une installation. Ne montez pas sur le toit. Prenez ensuite des photos, prévenez votre assureur et faites intervenir un couvreur. Dans l’ordre :
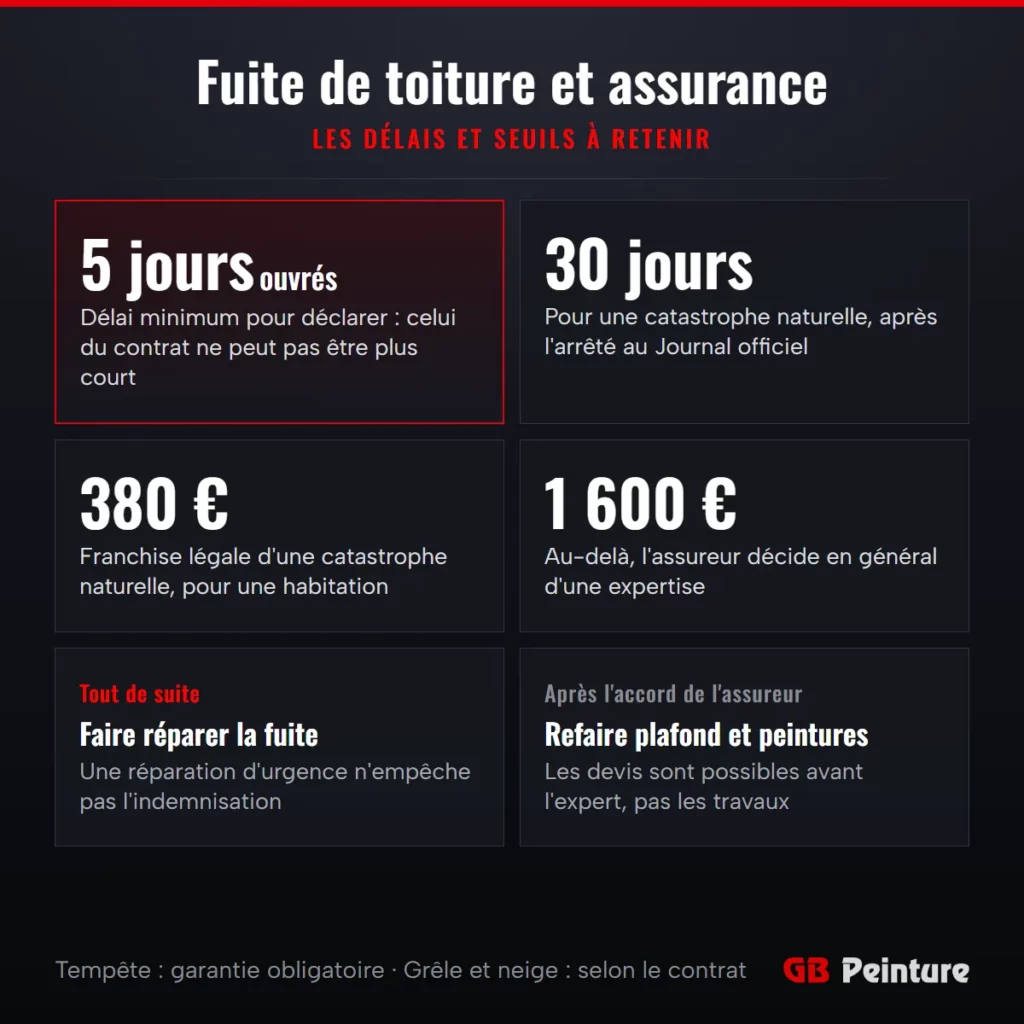
Inutile d’attendre l’expert pour faire stopper la fuite : une réparation d’urgence n’empêche pas l’indemnisation. Seule la remise en état de l’intérieur, plafond et peintures, attend l’accord de l’assureur.
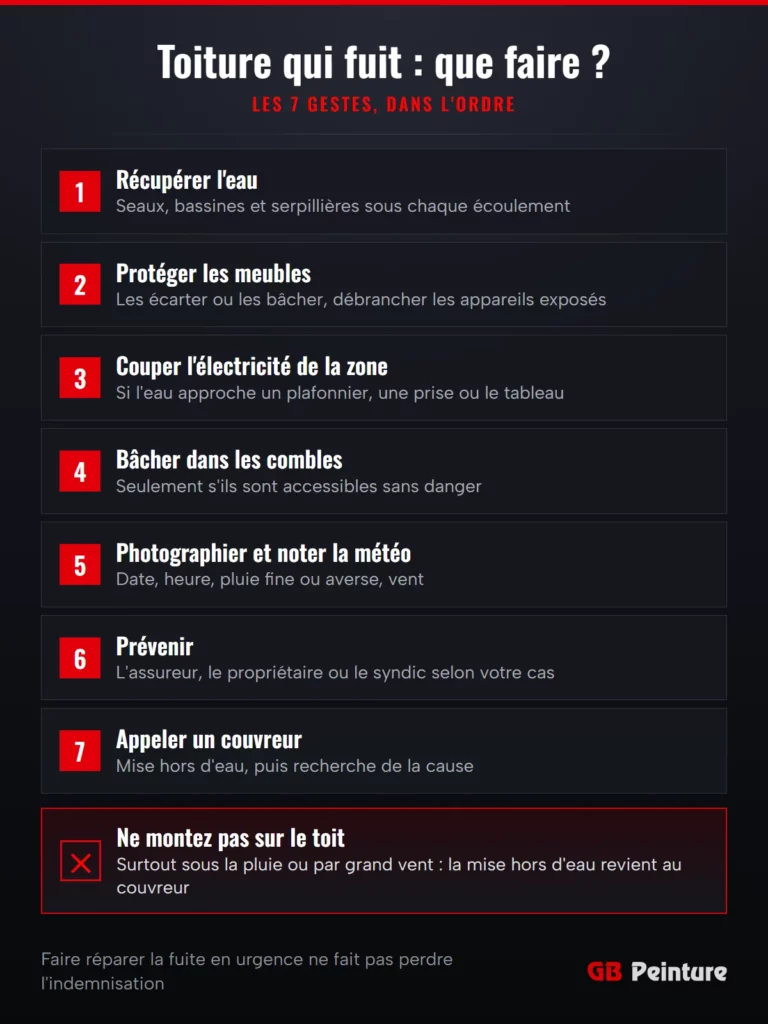
La première erreur est de monter sur le toit pour bâcher ou colmater : les chutes de hauteur sont la deuxième cause d’accidents mortels liés au travail, après la route, et les toitures font partie des situations à risque. Et ce chiffre ne concerne que des professionnels. Les autres erreurs à éviter :
Une toiture fuit presque toujours à un point faible : un élément de couverture cassé ou déplacé, un raccord mal étanche autour d’une cheminée, d’une fenêtre de toit ou d’une noue, ou une évacuation d’eau bouchée qui déborde. Les points faibles les plus courants :
| Point faible | Ce qui laisse passer l’eau | Quand la fuite se voit surtout |
|---|---|---|
| Tuiles ou ardoises | Cassées, fêlées ou déplacées, elles laissent une ouverture. | Après une tempête, de la grêle ou des cycles de gel et de dégel. |
| Solin (raccord entre la couverture et une cheminée ou un mur) | Le joint se fissure ou se décolle. | Quand la pluie est poussée par le vent. |
| Noue, faîtage, arêtiers, rives | Ces jonctions de la toiture concentrent la plupart des infiltrations des toits en tuiles. | Quand le vent dominant amène de fortes pluies. |
| Fenêtre de toit | Joints ou raccord d’étanchéité usés, fenêtre restée mal fermée. | À chaque pluie. |
| Gouttières, chéneaux, noues encombrés | Feuilles et aiguilles font barrage : l’eau déborde et passe sous la couverture. | Pendant les fortes averses. |
| Écran sous-toiture (film posé sous les tuiles) | Usé, déchiré ou absent, il n’arrête plus l’eau qui passe sous les tuiles. | Dès qu’une tuile laisse entrer l’eau. |
| Pente trop faible | L’eau s’écoule mal. Un toit-terrasse demande au moins 1 % de pente. | Pendant les pluies abondantes. |
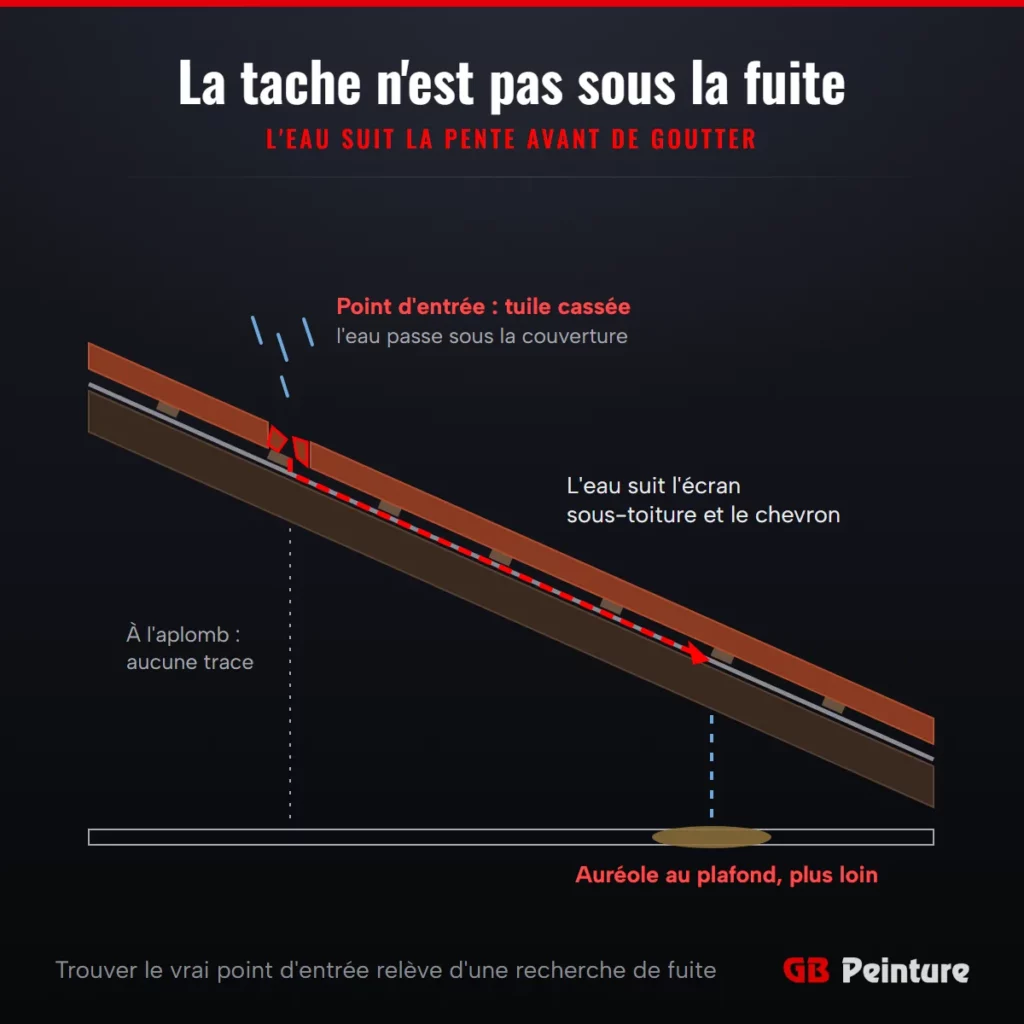
À l’intérieur, les signes se ressemblent quelle que soit la cause : auréoles au plafond, peinture qui cloque, moisissures, odeur d’humidité. Attention, la trace ne se trouve pas forcément sous le point d’entrée. L’eau suit parfois un chevron, l’écran sous-toiture ou une panne de charpente avant de goutter plus loin.
Un point faible peut rester étanche sous une pluie ordinaire et céder quand l’eau arrive en grande quantité ou poussée par le vent : c’est pour cela qu’une toiture ne fuit parfois que pendant les orages. « Ça ne coule que certains jours » : deux choses changent pendant une forte pluie.
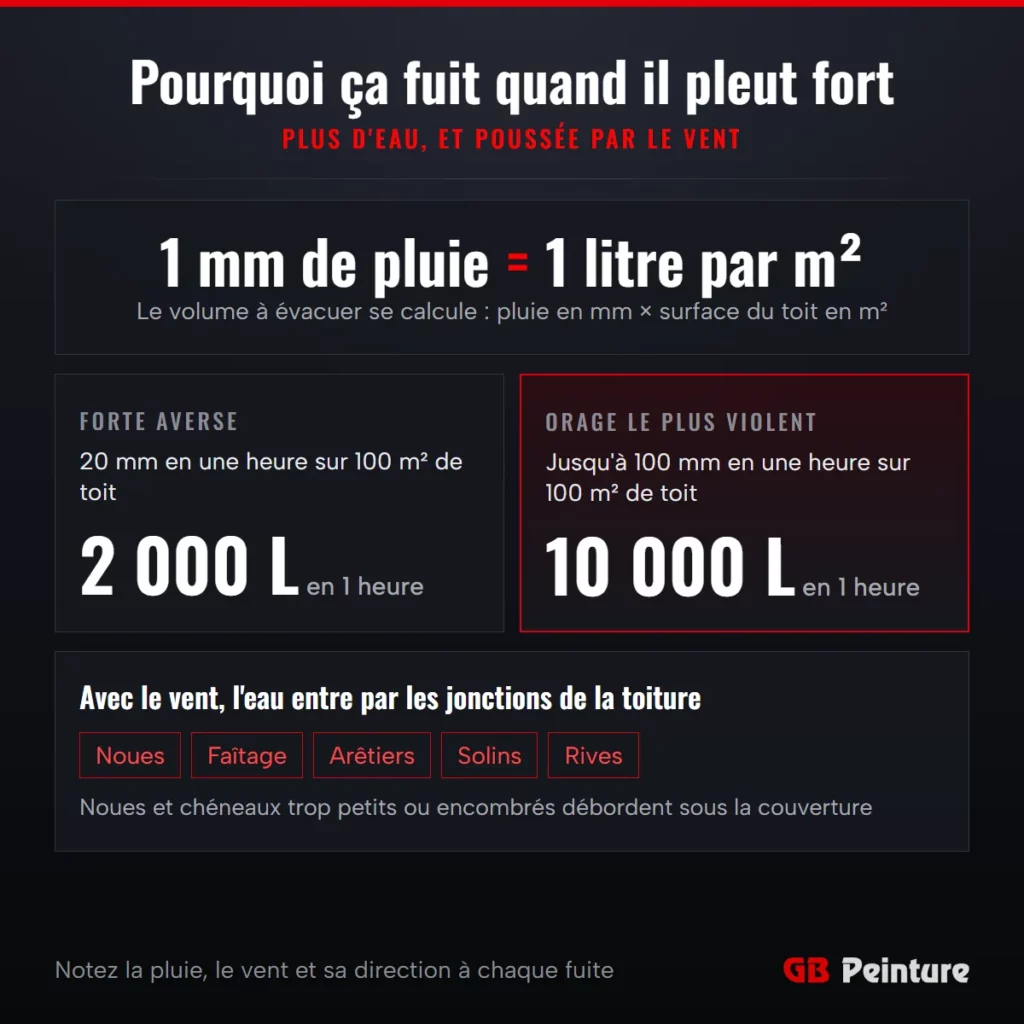
Pendant un orage, le toit reçoit en peu de temps bien plus d’eau qu’il n’en évacue d’habitude : 1 mm de pluie correspond à 1 litre d’eau par m², et lors des épisodes les plus violents, il peut tomber jusqu’à 100 mm en une heure. Faites le calcul : une averse de 20 mm en une heure sur 100 m² de toit, c’est 2 000 litres à évacuer en une heure, et 10 000 litres à 100 mm. Une noue ou un chéneau trop petit, ou encombré de feuilles, déborde alors, et l’eau passe sous la couverture. Une pente trop faible évacue mal ce volume.
Le vent, lui, pousse la pluie vers les jonctions de la toiture, là où se produisent la plupart des infiltrations des toits en tuiles : noues, faîtage, arêtiers, solins et rives. Le versant exposé aux vents dominants qui amènent les fortes pluies est le plus sensible. Et quand les tuiles ne se recouvrent pas assez, la pluie poussée par le vent finit par passer.
Le bon réflexe : notez à chaque épisode la force de la pluie, le vent et sa direction. Si la fuite n’apparaît qu’avec un vent d’ouest, le couvreur regardera d’abord le côté ouest.
Une fuite apparaît avec la pluie ou la fonte de la neige ; des gouttes par temps sec et froid font plutôt penser à de la condensation, qui se traite par la ventilation et l’isolation, pas par la couverture. La condensation vient de l’intérieur de la maison. Une isolation mal posée peut en créer dans la charpente : il faut un pare-vapeur du côté chauffé et une ventilation efficace.
Sous une couverture métallique, une ventilation insuffisante ou trop d’humidité intérieure produit même des dégâts qui ressemblent à ceux d’une infiltration. Le bon diagnostic compte aussi pour l’assurance : l’humidité et la condensation ne sont pas couvertes par la garantie dégât des eaux.
L’hiver ajoute deux cas. Quand la neige fond sur les zones mal isolées puis regèle au bord du toit, des blocs de glace se forment en bas de pente. Et les cycles de gel et de dégel créent des micro-fissures qui finissent par soulever les tuiles.
Déclarez la fuite dans le délai prévu par votre contrat, qui ne peut pas être inférieur à 5 jours ouvrés : c’est un minimum fixé par la loi, pas un maximum. Les repères utiles :
La garantie dégât des eaux paie les conséquences de la fuite : plafond, murs, mobilier. La réparation du toit lui-même dépend de la cause. Une fuite due à un défaut d’entretien ou à la vétusté est en général exclue, tout comme celle d’une fenêtre de toit restée mal fermée. Après une tempête, en revanche, la garantie couvre aussi le mobilier abîmé par la pluie entrée par le toit endommagé.
La déclaration se fait par téléphone, à l’agence ou en ligne quand l’assureur le propose, sinon par lettre recommandée avec accusé de réception. Joignez vos photos, gardez les objets abîmés et les factures des réparations d’urgence. Vous pouvez faire établir des devis de remise en état avant le passage de l’expert, mais sans commencer les travaux.
Depuis l’intérieur, vous pouvez limiter les dégâts ; tout ce qui se fait sur le toit revient à un couvreur, qui sécurise la zone, trouve la cause et répare durablement. Votre part s’arrête aux gestes de la première heure et à la bâche posée dans les combles. Les réparations improvisées sur la couverture sont déconseillées, et monter sur le toit reste le premier risque.
Le couvreur commence par la mise hors d’eau, puis il cherche la cause. Quand elle ne se voit pas à l’œil nu, il existe des méthodes qui ne cassent rien : écoute électro-acoustique, fumigène ou gaz traceur, humidimètre, caméra thermique. Gardez la facture de cette intervention d’urgence : l’assureur ou l’expert vous la demandera.
Avant de signer, vérifiez que le devis nomme la cause et l’endroit de la fuite, et qu’il détaille les travaux prévus. Il doit répondre au problème trouvé, pas chiffrer une toiture entière par défaut. Pour situer un devis, les tarifs horaires d’un couvreur donnent un premier repère.
Faites contrôler la toiture au moins une fois par an, surtout après 25 ans, et gardez la preuve de chaque entretien. Concrètement :
Le contrôle tient compte de l’âge de la couverture. En général, une couverture dure :
Pas toujours : la garantie dégât des eaux paie les dommages causés par l’eau à l’intérieur, et la réparation du toit dépend de la cause. Après une tempête, la garantie tempête couvre le toit et le mobilier abîmé par la pluie entrée ensuite.
Elle peut l’être après l’achat d’une maison, si le défaut était caché au moment de la vente. L’acheteur a alors 2 ans à compter de la découverte pour agir contre le vendeur. Pour des travaux de moins de 10 ans, la garantie décennale des entreprises qui les ont faits peut aussi jouer.
Le propriétaire, en règle générale : la toiture et ses infiltrations sont à sa charge. Le locataire doit en revanche dégorger les gouttières et chéneaux des parties extérieures dont il a l’usage exclusif, et prévenir le bailleur par écrit dès la première trace.
Elle peut l’être, selon votre contrat : vérifiez vos garanties avant de la commander. Dans une maison, vous faites en général appel au professionnel et le payez, puis vous demandez le remboursement à votre assureur. En copropriété, c’est un assureur qui l’organise : celui de l’occupant pour un logement, celui de l’immeuble pour les parties communes comme le toit.
Demandez une recherche de fuite : le couvreur remonte le chemin de l’eau jusqu’à son point d’entrée, sans démonter la toiture. Notez pour lui quand la fuite apparaît, avec le type de pluie, le vent ou la fonte de la neige. Ces indices l’aident à cibler la zone.
Sources
À Annecy, à Chambéry et dans les environs, GB Peinture, couvreur-zingueur, recherche les fuites de toiture et les répare. Une trace au plafond après la dernière pluie ? Nous en cherchons la cause et vous remettons un devis détaillé après diagnostic. Dans le bassin annécien, notre recherche de fuite à Annecy commence par ce diagnostic.
Votre toit fuit ? Faites-en chercher la cause
GB Peinture, couvreur-zingueur à Annecy et à Chambéry, recherche et répare les fuites de toiture.