L’eau est passée, la tache est là, et la question qui arrive juste après n’est pas celle du seau : qui va payer, l’assurance ou vous ? Entre ce que dit votre contrat, ce que dit la loi et ce que répètent les sites d’assureurs, il est facile de se tromper. Cet article reprend les règles dans l’ordre, et donne les sources officielles à la fin.
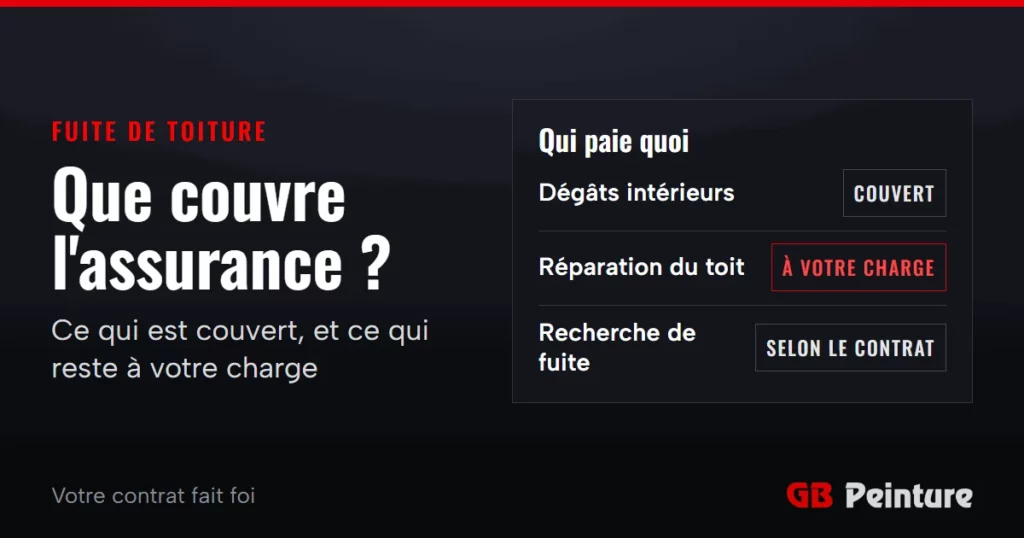
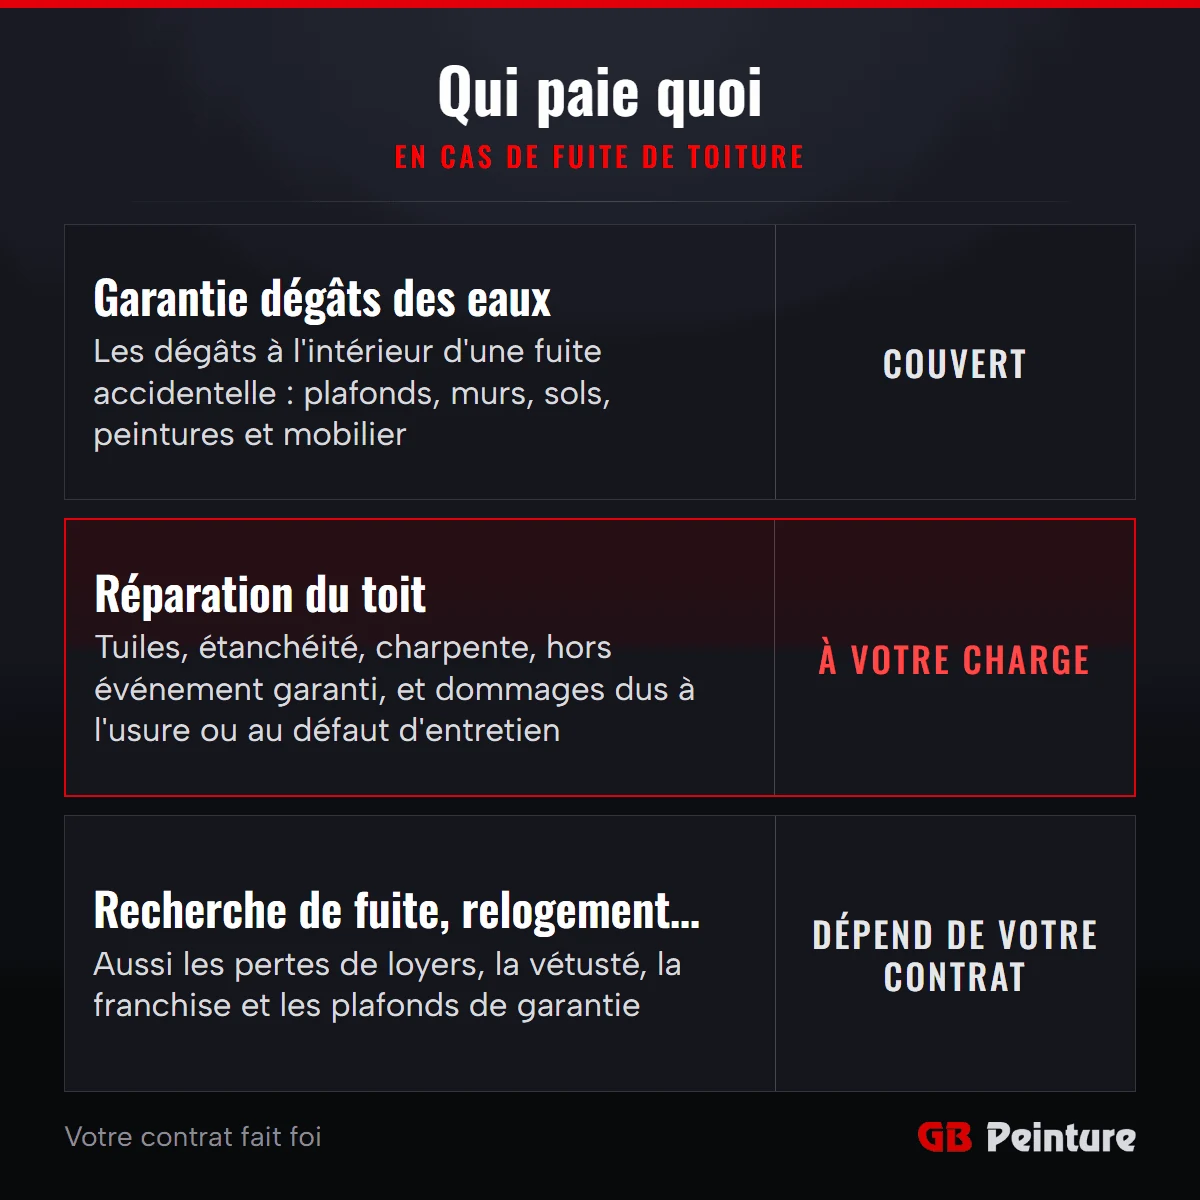
L’assurance habitation rembourse en général les dégâts causés à l’intérieur par une fuite de toiture accidentelle, mais pas la réparation du toit, sauf tempête, grêle ou neige. Quatre repères :
| Qui paie | Ce que cela recouvre |
|---|---|
| Couvert par la garantie dégâts des eaux | Les dégâts à l’intérieur d’une fuite accidentelle : plafonds, murs, sols, peintures et mobilier. |
| À votre charge | La réparation du toit (tuiles, étanchéité, charpente) hors événement garanti, et tout dommage dû à l’usure ou à un défaut d’entretien. |
| Dépend de votre contrat | La recherche de fuite, le relogement, les pertes de loyers, la vétusté, la franchise et les plafonds de garantie. |
Ces repères ne remplacent pas vos conditions générales ni les conseils de votre assureur : votre contrat fait foi.
La garantie dégâts des eaux couvre les dommages matériels à l’intérieur du logement, et parfois la perte d’usage ou de loyers, selon l’étendue de votre contrat. Elle comprend en général :
Le relogement temporaire d’un occupant figure dans certains contrats seulement. Cherchez la ligne dans vos conditions particulières avant d’en avoir besoin.
L’indemnité dépend de votre contrat : valeur à neuf ou vétusté déduite, franchise éventuelle, et expertise si l’assureur la juge nécessaire. Quatre éléments entrent dans le calcul :
Une fois la proposition d’indemnisation acceptée, le règlement intervient dans le délai prévu au contrat, en principe dans le mois qui suit l’accord.
L’assurance indemnise les conséquences de la fuite, pas sa cause : la réparation de la toiture reste à la charge du propriétaire. La garantie dégâts des eaux n’a pas pour objet l’entretien ni le remplacement des bâtiments ou des installations qui sont à l’origine des dommages. Les frais de réparation de la toiture ne sont donc, en général, pas couverts, et un contrat peut les exclure expressément.
Une seconde limite s’ajoute : l’assurance n’intervient qu’en cas de dommage accidentel, c’est-à-dire soudain et imprévu. Une infiltration qui vient de tuiles fatiguées, d’une étanchéité vieillie ou d’un toit mal entretenu ne répond pas à cette définition. Les exceptions les plus courantes, la tempête, la grêle et la neige, sont détaillées juste après.
Quand la fuite vient d’une tempête, de la grêle ou du poids de la neige, le toit endommagé est couvert par une garantie du contrat, sans arrêté de catastrophe naturelle. Votre contrat habitation contient obligatoirement une garantie tempête, qui couvre les dommages causés par le vent, dont un toit endommagé ou arraché. La grêle et la neige ont leurs propres garanties, comprises dans la plupart des contrats multirisques habitation.
| Événement | Ce qui est couvert pour la toiture | Arrêté de catastrophe naturelle ? |
|---|---|---|
| Tempête (vent) | Le toit endommagé ou arraché, et le mobilier abîmé par la pluie après un dommage de toiture. | Non |
| Grêle | Le toit endommagé, et le mobilier détérioré par la pluie ou la grêle après un dommage de toiture. | Non |
| Poids de la neige et de la glace | Le toit endommagé ou effondré, et les dégâts de neige fondue ou de pluie qui apparaissent dans les 48 ou 72 heures, selon le contrat. | Non |
| Catastrophe naturelle | Les dégâts d’une inondation, d’un débordement de cours d’eau, d’un ruissellement après de fortes pluies ou d’un refoulement d’égouts. | Oui |
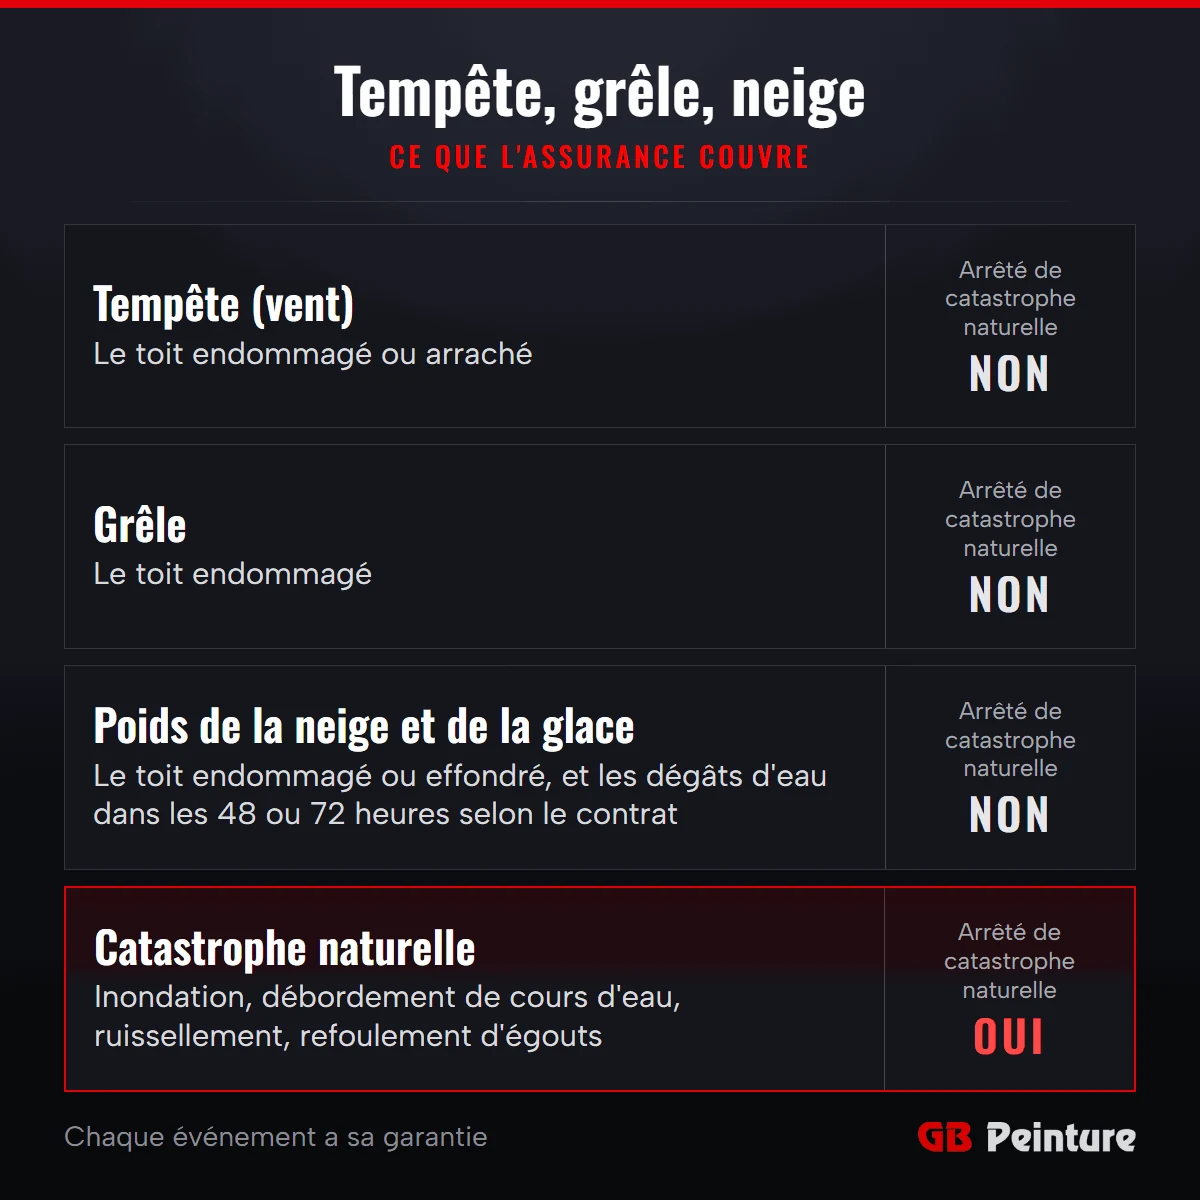
Le poids de la neige sur la toiture relève donc d’une garantie propre, avec son délai de 48 ou 72 heures pour les dégâts d’eau qui suivent. Certains contrats excluent les gouttières, notamment après la neige : vérifiez ce point dans vos conditions. Une infiltration soudaine après une forte pluie peut, elle, relever de la garantie dégâts des eaux, tant qu’elle n’est pas due à un manque d’entretien ou à la vétusté.
Si la toiture a été construite ou refaite il y a moins de dix ans et que la fuite vient d’une malfaçon, la garantie décennale du constructeur peut intervenir. Cette garantie couvre les dommages apparus dans les dix ans à compter de la réception des travaux, quand ils menacent la solidité de la construction ou la rendent impropre à sa destination. Que la fuite relève ou non de ce cadre, c’est l’expert qui en juge, et seuls les travaux déclarés au contrat d’assurance du constructeur sont couverts.
Conservez le procès-verbal de réception et les factures des travaux : ils fixent le point de départ des dix ans et montrent qui est intervenu sur la toiture.
La recherche de fuite peut être prise en charge, mais tout dépend de votre contrat et de l’endroit où elle a lieu : certains assureurs la remboursent à l’intérieur du logement et pas sur la toiture. Quand l’origine de l’eau n’est pas visible, il faut la faire chercher par un professionnel, et le coût de cette recherche peut être pris en charge par l’assurance. La Macif, par exemple, indique que la recherche menée sur la toiture n’est pas couverte, alors que celle menée à l’intérieur l’est. Votre contrat peut aussi fixer un plafond.
Trois situations changent la marche à suivre :
Avant même de déclarer, un couvreur peut localiser l’origine de l’eau par un diagnostic de fuite de toiture, dont le prix figure plus bas dans cet article.
L’assureur peut refuser d’indemniser une fuite due à l’usure, à un manque d’entretien ou à la vétusté de la toiture. Quatre situations reviennent le plus souvent :
Relisez vos conditions générales et particulières, et demandez à votre assureur ce qu’il entend par vétusté et par entretien. Les mots ont leur importance au moment d’un refus.
Gardez les factures et les photos datées de chaque intervention sur la toiture : elles montrent à l’assureur que le toit n’était pas laissé à l’abandon. Les sources officielles ne listent pas de justificatifs d’entretien : ce qui suit est un conseil de bon sens, pas une obligation. Un dossier simple se monte en quatre gestes :
Après une fuite, un rapport utile à l’assureur précise l’origine de l’eau, sa localisation, des photos datées et la cause probable : usure ou événement soudain. C’est la différence entre « le toit était vieux » et « le toit a été touché par la tempête de telle date ».
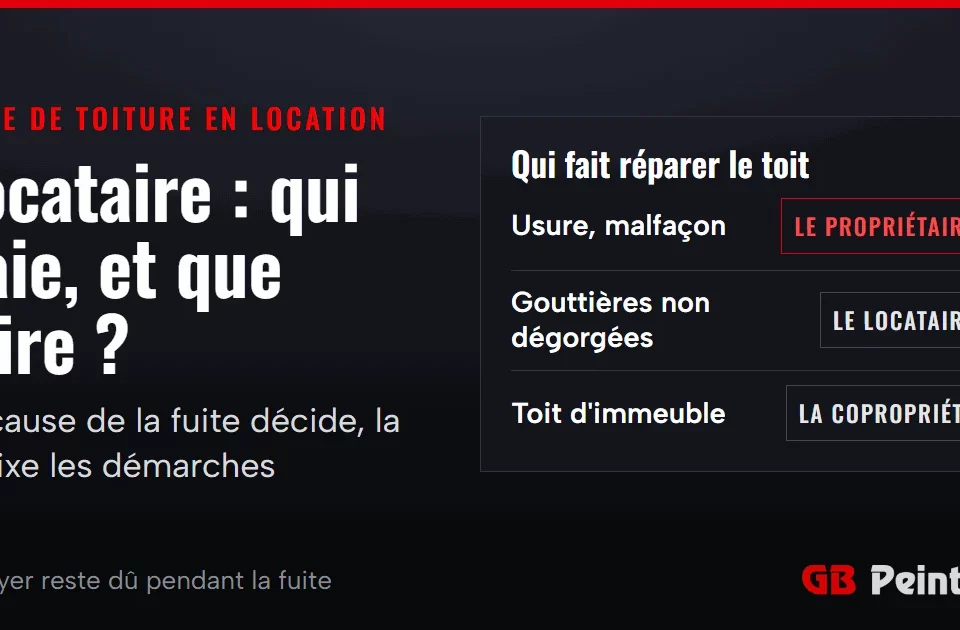
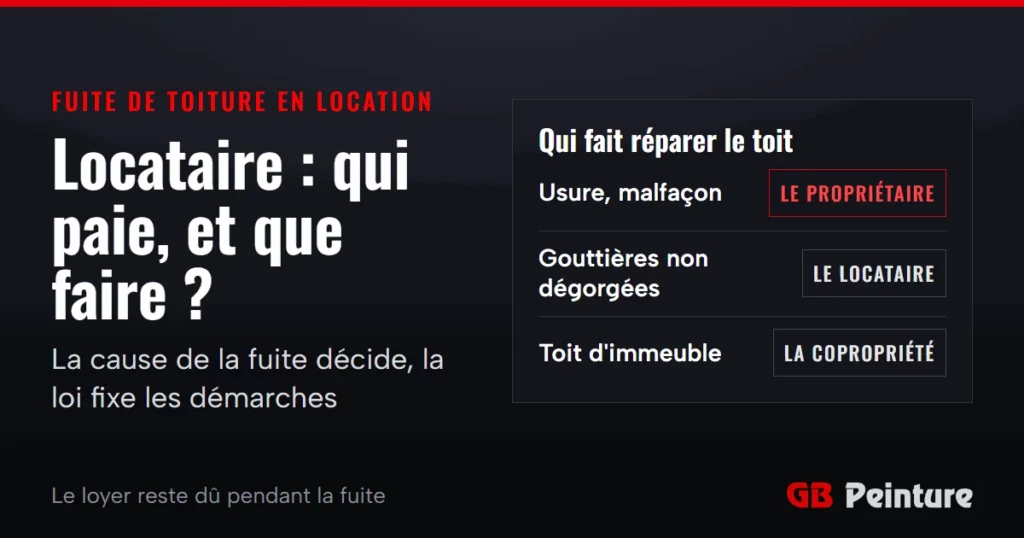
Le toit relève du propriétaire ou de la copropriété ; le locataire prévient le propriétaire et déclare le sinistre à sa propre assurance.
| Votre situation | Qui fait réparer le toit ? | Qui déclare le sinistre ? | Qui indemnise les dégâts ? |
|---|---|---|---|
| Propriétaire d’une maison | Vous | Vous, à votre assureur | Votre assurance habitation |
| Locataire | Le propriétaire | Le locataire, à son propre assureur | L’assurance du locataire, qui contacte en général celle du propriétaire |
| Copropriétaire | La copropriété, car le toit est une partie commune | Le syndic, pour les parties communes | L’assureur de l’immeuble pour les parties communes, votre assurance pour votre logement |
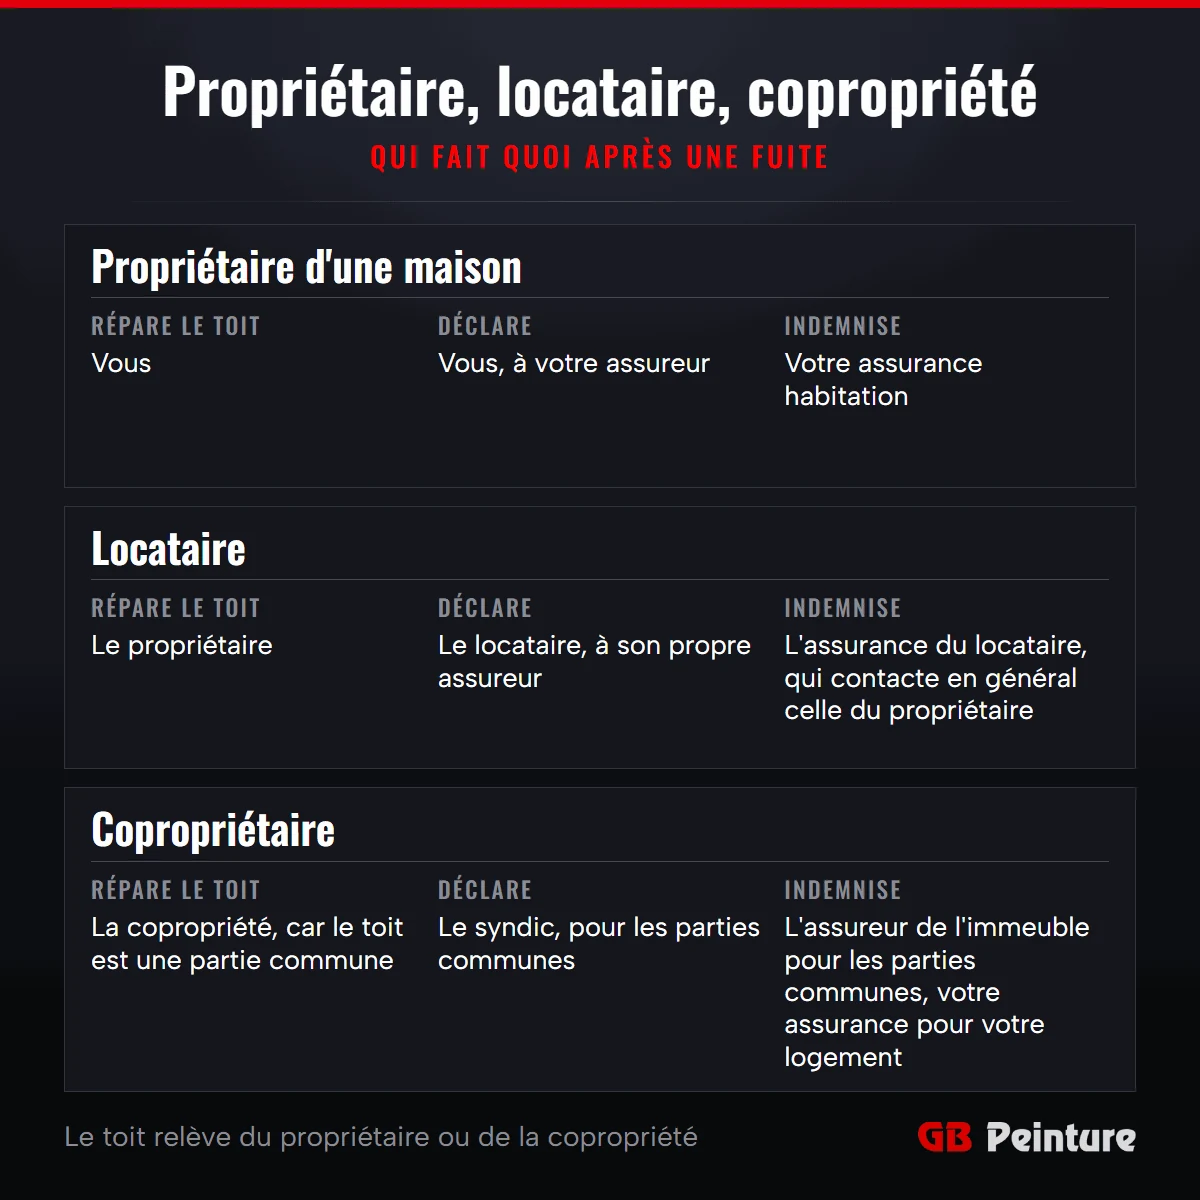
Une précision pèse lourd pour un propriétaire qui occupe son logement : l’assurance habitation est facultative pour lui, alors qu’elle est obligatoire pour le locataire. Sans contrat, il n’y a rien à faire jouer.
Côté location, le propriétaire doit faire tous les travaux qui ne sont pas des réparations locatives, y compris ceux que provoquent la vétusté ou la force majeure. S’il tarde et qu’un dommage apparaît, le locataire l’avertit, puis le met en demeure par lettre recommandée avec accusé de réception. La répartition de l’entretien courant, c’est-à-dire qui doit entretenir la toiture entre locataire et propriétaire, dépend du bail et de la nature des travaux.
En copropriété, une convention entre assureurs, la convention IRSI, simplifie les petits sinistres : elle concerne les immeubles d’habitation, pas une maison individuelle, quand un sinistre touche plusieurs lots et que les dégâts matériels ne dépassent pas 5 000 € HT. Un assureur est alors désigné pour chacune de ces missions : la gestion du dossier, qui revient à celui de la copropriété pour les parties communes, la recherche de fuite et le versement de l’indemnité. Elle ne s’applique pas aux sinistres venus de l’extérieur de l’immeuble, comme les intempéries, ni au-delà de 5 000 € HT.
Mettez en sécurité, protégez, photographiez avant de réparer, faites réparer la cause vite, mais ne remettez pas en état avant le feu vert de l’assureur. Dans l’ordre :
Faire réparer vite sert aussi à être payé : certains assureurs, comme la MAAF, ne versent l’indemnité qu’une fois la cause de la fuite supprimée, donc le toit réparé. Ne jetez rien de ce qui est abîmé avant l’expertise, l’assureur et l’expert ont besoin d’un maximum d’indications. Le détail des gestes sur le moment, que faire quand la toiture fuit en pleine averse, fait l’objet d’un autre article.
Le contrat fixe le délai de déclaration, et la loi interdit qu’il soit inférieur à cinq jours ouvrés. Le « délai légal de cinq jours » souvent cité est donc un minimum : certains contrats laissent plus de temps, aucun ne peut en laisser moins. Le délai court à partir du moment où vous avez connaissance du sinistre.
Une catastrophe naturelle suit une autre règle : la déclaration doit intervenir au plus tard 30 jours après la publication de l’arrêté.
Réparer une fuite de toiture coûte le plus souvent entre 150 et 600 € selon la gravité, et une réfection complète se compte en milliers d’euros. Quelques ordres de grandeur :
Les tarifs d’un couvreur varient avec l’accès, la pente et l’état du toit, et le prix pour refaire une toiture dépend surtout de la surface et des matériaux. Quand la réparation est couverte, parce que la fuite vient d’une tempête, de la grêle ou de la neige, ces sommes sont remboursées dans les limites du contrat. Sinon, elles restent à votre charge.
Répondez par écrit en présentant vos arguments, demandez une copie du rapport d’expertise, puis saisissez le Médiateur de l’assurance si l’assureur maintient sa position. Vous pouvez aussi saisir la justice, avant ou après la médiation. La loi n’oblige pas l’assureur à transmettre le rapport d’expertise, mais la profession s’est engagée à le faire.
Si l’assurance couvre la réparation, le remboursement de travaux faits soi-même se calcule sur le prix des fournitures, plus une indemnité forfaitaire pour la main-d’œuvre. Conservez les factures d’achat. Pour une fuite de toiture hors événement garanti, la réparation reste de toute façon à votre charge.
Le retard ne fait pas perdre automatiquement vos droits : l’assureur ne peut opposer la déchéance que si le contrat la prévoit et s’il prouve que le retard lui a causé un préjudice. Elle ne s’applique pas en cas fortuit ou de force majeure. Déclarez quand même au plus vite.
La loi impose aux bailleurs une assurance « propriétaire non occupant », qui complète la protection du logement quand il n’y a pas de locataire ou si son assurance est défaillante. Le contrat précise ce qu’elle couvre.
Sources