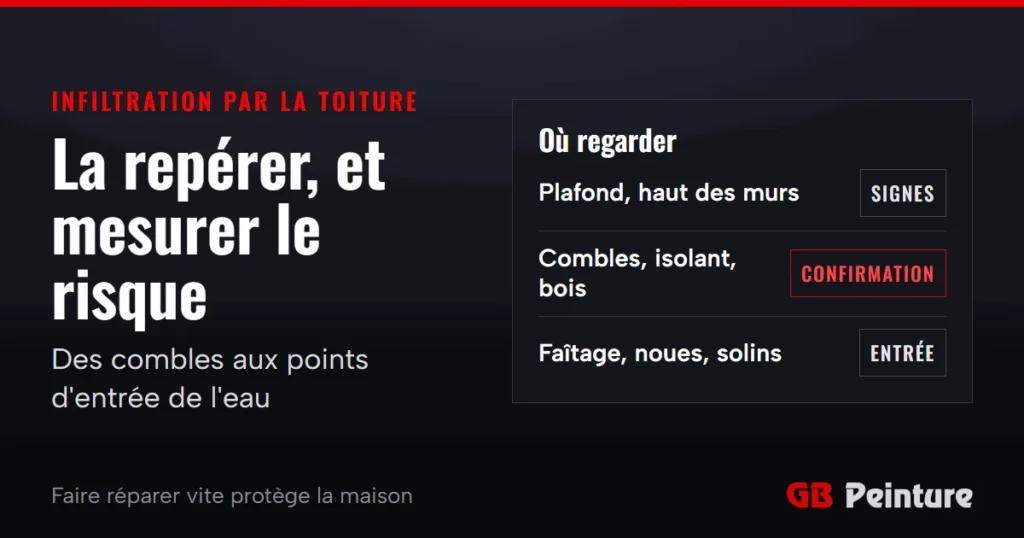
Une tache qui s’agrandit après chaque pluie, une odeur de cave dans une chambre sous les toits, une peinture qui gonfle au plafond. Avant d’appeler qui que ce soit, deux questions se posent : l’eau vient-elle vraiment du toit, et faut-il s’inquiéter ?
Une infiltration par la toiture se repère à des traces au plafond ou en haut des murs, et se confirme dans les combles : isolant humide, bois taché, gouttes sous la couverture. Quatre repères :
Les traces d’une infiltration se lisent dans un ordre précis : d’abord dans les pièces, puis dans les combles, sans oublier d’écarter les autres origines possibles de l’eau.
Les premiers signes se voient au plafond et en haut des murs ; la confirmation se trouve dans les combles, au-dessus de la tache. Dans les pièces, plusieurs indices doivent alerter :
Dans les combles, si vous pouvez y accéder sans risque, regardez au-dessus de la zone touchée :
La trace au plafond n’est pas toujours sous le point d’entrée : l’eau peut courir le long d’une pièce de bois avant de tomber. Ne montez pas sur le toit pour chercher l’origine : c’est le travail d’un couvreur, équipé pour intervenir en hauteur.
Une trace au plafond peut aussi venir d’une façade, d’un pont thermique, de condensation sous la toiture ou d’un logement voisin : c’est le diagnostic qui tranche. Un défaut de ventilation sous la couverture, par exemple, peut produire une humidité qui ressemble à une infiltration sans qu’aucune tuile soit en cause.
Une fuite ou infiltration au plafond dont l’origine reste floue se règle par élimination, pièce par pièce. Et quand rien n’est visible, il existe des méthodes pour trouver une fuite de toiture introuvable.
La plupart des infiltrations passent par les points singuliers de la couverture, là où deux pans se rejoignent, où le toit rencontre un mur, ou autour d’une ouverture. Ces points sont les suivants :
Sur chacun de ces points, les défauts qui reviennent le plus sont précis : un faîtage mal fixé face aux vents dominants, une noue ou un chéneau trop étroit pour l’eau qu’il reçoit, un solin oublié ou fissuré, en particulier quand il est fait au seul mortier de ciment. Une tache qui apparaît sous une fenêtre de toit, au pied d’une cheminée ou dans l’angle formé par deux pans oriente donc d’abord vers ces points.
Sur le reste du toit, que les couvreurs appellent la partie courante, les causes d’une infiltration de toiture sont plus simples : des tuiles usées, poreuses ou déplacées, des fixations défaillantes, ou un recouvrement insuffisant entre les tuiles.

Une toiture usée relève de l’entretien et du propriétaire ; un défaut de pose sur une toiture de moins de dix ans peut relever de la garantie décennale. Les défauts de pose les plus souvent relevés sur les couvertures en tuiles sont connus :
La cause décide du recours :
Dans le second cas, c’est l’expert qui juge si l’infiltration relève de la garantie, et la date qui compte est celle de la réception des travaux : gardez-en le procès-verbal. Dans le premier, un professionnel peut dire si une réparation ciblée suffit ou si la couverture arrive en fin de vie.
Chaque pluie aggrave les dégâts : il faut faire réparer la cause vite, dans un ordre qui protège aussi l’indemnisation.
L’eau qui continue d’entrer mouille l’isolant, abîme les bois et les plafonds, et entretient une humidité propice aux moisissures. Les dégâts s’additionnent :
Toutes les moisissures ne sont pas dangereuses, et aucun seuil de danger n’a été établi. Certaines personnes peuvent pourtant souffrir d’allergies, d’asthme ou d’infections à leur contact. Attendre a aussi un coût pour l’indemnisation : l’assurance peut couvrir une infiltration qui résulte d’un événement soudain, comme une forte pluie ou une tempête, mais elle exclut en général celle qui vient d’un manque d’entretien. Plus la fuite dure sans réparation, plus la question se pose.
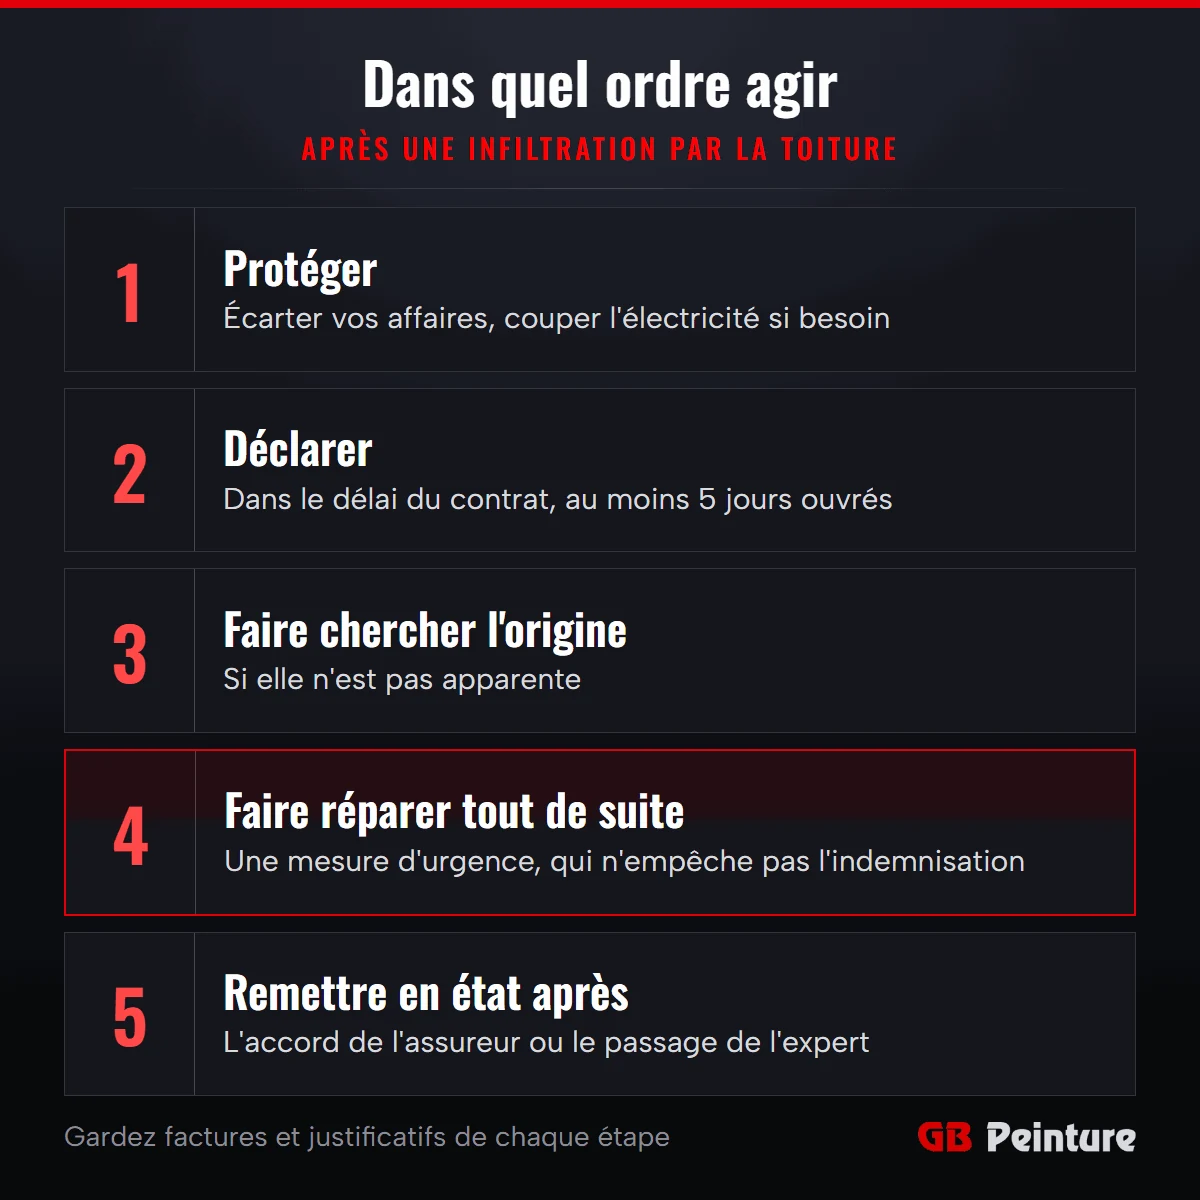
Protégez, déclarez, faites chercher l’origine, faites réparer, puis attendez l’accord de l’assureur avant de remettre en état.
Deux situations changent l’interlocuteur :
Elle peut couvrir les dégâts intérieurs si l’infiltration résulte d’un événement soudain et accidentel, comme une forte pluie ou une tempête ; elle l’exclut en général si elle vient d’un manque d’entretien ou de la vétusté. Ce que couvre l’assurance habitation dépend ensuite de votre contrat et des circonstances.
Une réparation ponctuelle coûte en général de 150 à 600 € selon la gravité, et une recherche de fuite de 150 à 300 €. Une réfection plus large se chiffre sur devis, après diagnostic.
Un couvreur pour trouver et réparer la cause, et votre assureur pour déclarer le sinistre ; un plombier ou un électricien seulement si l’eau vient d’une canalisation ou touche l’installation électrique. Le couvreur se charge du diagnostic et réparation d’une fuite de toiture, l’assureur de l’indemnisation des dégâts intérieurs.
Mieux vaut ne pas attendre : une fuite identifiée doit être réparée tout de suite pour éviter que les dommages s’aggravent. Cette réparation compte comme une mesure d’urgence, elle n’empêche pas l’indemnisation, et une protection provisoire posée par un couvreur peut limiter l’entrée d’eau en attendant les travaux définitifs.
Oui : un défaut de pose peut laisser entrer l’eau sur un toit neuf, et si les travaux ont moins de dix ans, la garantie décennale peut être examinée. Gardez le procès-verbal de réception des travaux, qui marque le point de départ de cette garantie.
Sources