La maison a été achetée au printemps, visitée deux fois, signée sans hésiter. Au premier vrai coup de froid, une tache brune s’étend au plafond de la chambre. Le couvreur appelé en urgence découvre sur le toit une réparation de fortune dont personne n’avait parlé. Et maintenant ?
Une fuite de toiture découverte après l’achat est un vice caché si elle existait déjà avant la vente, n’était pas visible et gêne vraiment l’usage de la maison ; le vendeur en répond même s’il l’ignorait. Quatre repères :
Une fuite de toiture découverte après l’achat est un vice caché quand elle existait déjà avant la vente, qu’elle n’était pas visible et qu’elle gêne vraiment l’usage de la maison.
Trois conditions se cumulent : le défaut existait avant la vente, il n’était pas apparent, et il est assez grave. Les voici :
Le vendeur en répond même s’il ignorait le défaut. Une maison restée habitable n’est pas exclue pour autant : il faut rechercher si son usage est diminué au point que vous ne l’auriez pas achetée. À l’inverse, une fuite causée par une tempête ou de la grêle après la vente n’est pas un vice caché, puisque le défaut n’existait pas au moment de vendre.
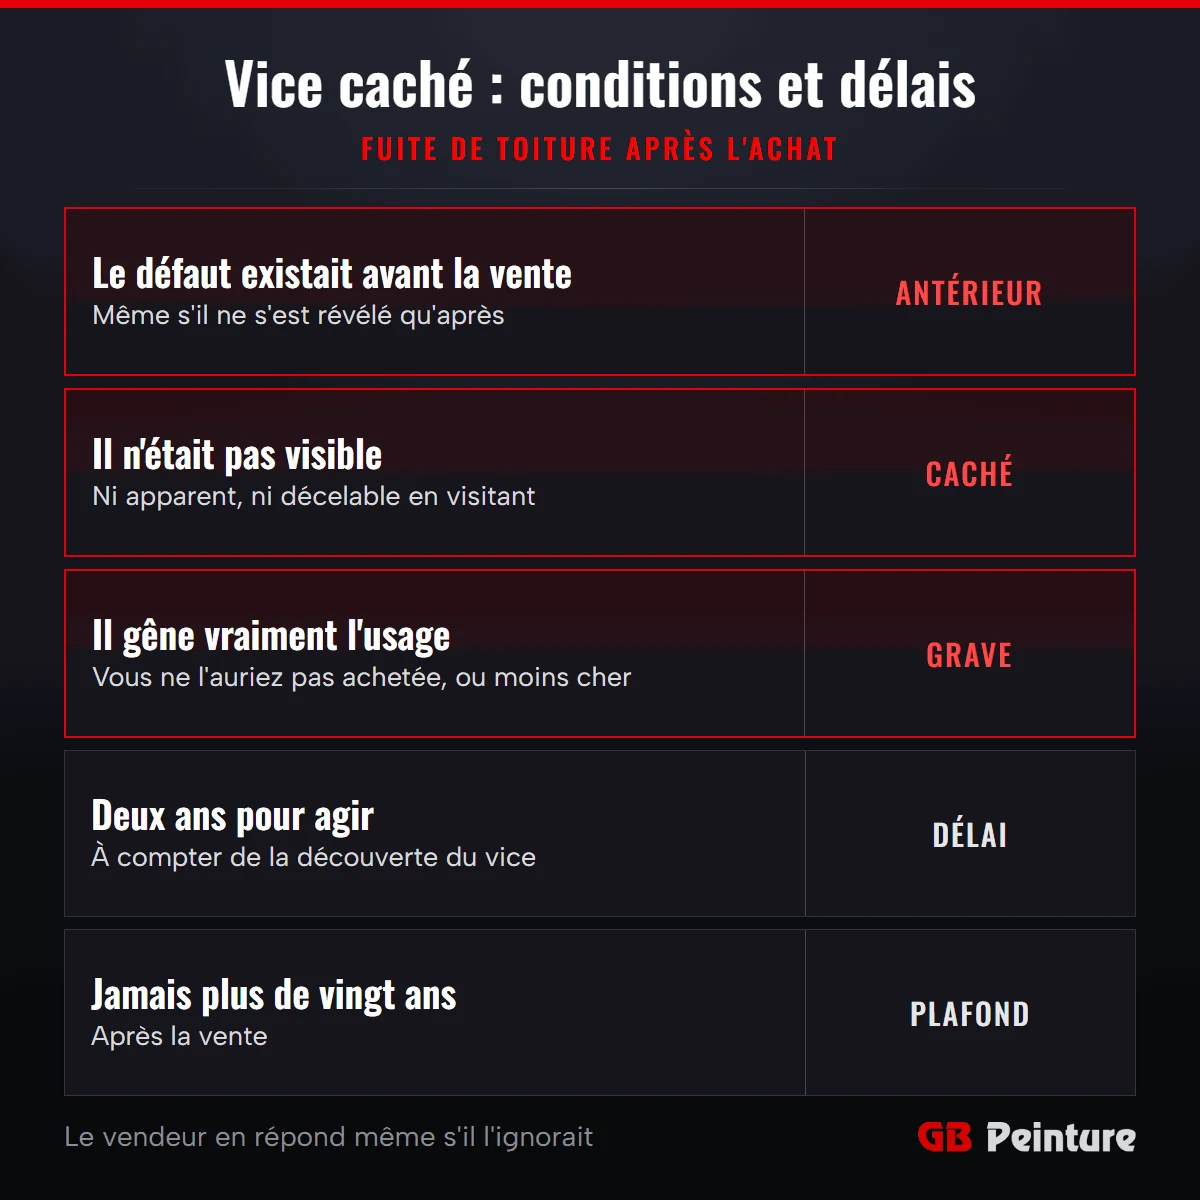
Un défaut que vous ne pouviez pas déceler en visitant reste caché, même si une trace était visible : un acheteur non professionnel n’est pas tenu de monter sur le toit. Les juges ont admis qu’on ne pouvait pas reprocher à des acheteurs non professionnels de ne pas être montés sur le toit avec une échelle, la visite ne leur permettant pas de mesurer l’ampleur des désordres. Avoir vu une fuite lors d’une visite ne prouve pas non plus que vous en connaissiez l’ampleur et les conséquences.
Une infiltration masquée par un faux plafond, une peinture récente ou des meubles reste cachée. Repeindre avant de vendre est toutefois une pratique courante, qui n’est pas suspecte en soi. Trois situations reviennent souvent :
Pour prouver qu’une fuite existait avant la vente, gardez les traces telles quelles, faites constater l’origine du désordre et réunissez les écrits qui montrent ce que le vendeur savait. C’est à vous, acheteur, de rassembler ces preuves.
Les premiers gestes protègent la maison sans effacer la preuve. Le réflexe de tout faire réparer au plus vite se comprend, mais une toiture remise en état avant le constat ne montre plus rien de ce qui existait. Dans l’ordre :
Un couvreur peut localiser l’origine de la fuite, repérer ce qui a été réparé avant la vente et le mettre par écrit ; ces constats s’ajoutent aux autres preuves. Sur un toit en tuiles, la plupart des infiltrations naissent aux points singuliers : faîtage, noues, arêtiers, rives, bas de pente, solins, fenêtres de toit ou panneaux solaires. Les panneaux solaires en ajoutent beaucoup, et ils ne sont pas toujours posés par des couvreurs. Ailleurs, ce sont plutôt des tuiles usées, des fixations ou des recouvrements insuffisants. Sur place, le couvreur voit aussi les traces d’humidité anciennes et les réparations de fortune, et peut les décrire dans un constat ou un devis écrit. Les devis de plusieurs entreprises chiffrent en plus le coût des travaux. Faites-le venir avant toute réparation, pour qu’il voie la fuite telle qu’elle est.
Les autres preuves à réunir :

Vous avez deux ans à partir de la découverte de la fuite pour agir contre le vendeur, sans dépasser vingt ans après la vente ; vous pouvez alors garder la maison et récupérer une partie du prix, ou la rendre. Mieux vaut donc ne pas laisser traîner le dossier.
Le délai est de deux ans à partir de la découverte du vice, avec un plafond de vingt ans après la vente. En détail :
Une fuite découverte au premier hiver, quelques mois après l’achat, laisse le temps de faire constater et de discuter avec le vendeur, à condition de ne pas attendre. Le plafond de vingt ans, lui, ne compte que lorsque le vice se révèle très longtemps après la vente.
Vous choisissez de rendre la maison contre le prix, ou de la garder et de récupérer une partie du prix ; le vendeur qui savait doit en plus des dommages et intérêts. Rendre la maison revient à annuler la vente ; la garder en récupérant une partie du prix revient à une baisse du prix. Le reste dépend de ce que le vendeur connaissait :
| Ce qui compte | Le vendeur ignorait le défaut | Le vendeur le connaissait |
|---|---|---|
| Votre choix | Rendre la maison et récupérer le prix, ou la garder et récupérer une partie du prix. | Le même choix. |
| En plus | Le remboursement des frais occasionnés par la vente. | Tous les dommages et intérêts. |
| Clause de non-garantie, qui écarte la garantie dans l’acte | Elle le protège. | Elle ne le protège pas. |
La démarche commence à l’amiable : une lettre recommandée avec accusé de réception qui décrit le vice, joint le constat et les devis, et propose une solution, baisse du prix ou prise en charge des travaux. En cas de refus, l’affaire se porte devant le tribunal judiciaire, avec un avocat conseillé. La protection juridique d’un contrat d’assurance peut financer l’expertise et la procédure. Enfin, si un diagnostic obligatoire, plomb, amiante, termites, gaz, électricité ou assainissement, manquait ou n’était plus valide à la signature, le vendeur ne peut pas s’exonérer de la garantie pour le défaut correspondant.
La loi ne fixe pas quatre critères numérotés : elle exige un défaut caché, déjà présent au moment de la vente, qui rend la maison impropre à l’usage ou en diminue tellement l’usage que vous ne l’auriez pas achetée, ou à moindre prix. Un défaut que vous pouviez voir vous-même lors des visites n’est pas couvert.
Le vendeur, au titre de la garantie des vices cachés, si la fuite existait avant la vente et n’était pas visible ; il en répond même s’il l’ignorait. Si le toit a été refait il y a moins de dix ans, l’entreprise qui l’a refait en répond aussi au titre de la garantie décennale.
Non : aucun diagnostic obligatoire ne porte sur l’état ou l’étanchéité de la toiture. Certains en touchent une partie : l’amiante si le permis de construire date d’avant le 1er juillet 1997, les termites dans les zones fixées par arrêté, et l’acte doit signaler un risque de mérule dans les zones concernées.
Regardez les plafonds sous la toiture, les combles et l’état visible des tuiles, et demandez l’âge du toit, les fuites passées et les factures des travaux. Si le toit a été refait, demandez aussi l’attestation d’assurance décennale de l’entreprise. Faites inspecter la toiture par un professionnel ; ce que vous avez vu et accepté devient un défaut apparent, que la garantie ne couvre plus.
Elle peut prendre en charge les dégâts à l’intérieur, mais elle peut refuser si l’infiltration est antérieure au contrat ou due à un défaut d’entretien. Déclarez le sinistre dans le délai prévu par votre contrat. La réparation du toit, elle, se réclame au vendeur quand la fuite est un vice caché.
Sources