La maison est livrée depuis quelques mois et les derniers cartons viennent d’être vidés. Arrive la première grosse pluie d’automne, et avec elle une auréole brune qui s’élargit au plafond de la chambre. Le toit est neuf, pourtant l’eau passe. Par où commencer ?
Sur une maison neuve, c’est le constructeur qui doit réparer une fuite de toiture, et la garantie qui joue dépend du temps écoulé depuis la réception des travaux. Quatre repères :
Une fuite de toiture sur une maison neuve est à la charge du constructeur, celui avec qui vous avez signé : il en répond pendant dix ans après la réception des travaux. Il répond d’office des dommages qui compromettent la solidité de la maison ou la rendent impropre à l’habitation, sauf cause étrangère comme la force majeure. Le constructeur, c’est l’entreprise ou l’architecte avec qui vous avez passé contrat, le constructeur de maisons individuelles, ou le vendeur si vous avez acheté sur plan. Si la couverture a été posée par une autre entreprise pour son compte, c’est quand même au constructeur que vous écrivez. La garantie décennale vaut aussi pour des travaux d’extension ou de rénovation, à compter de leur réception.
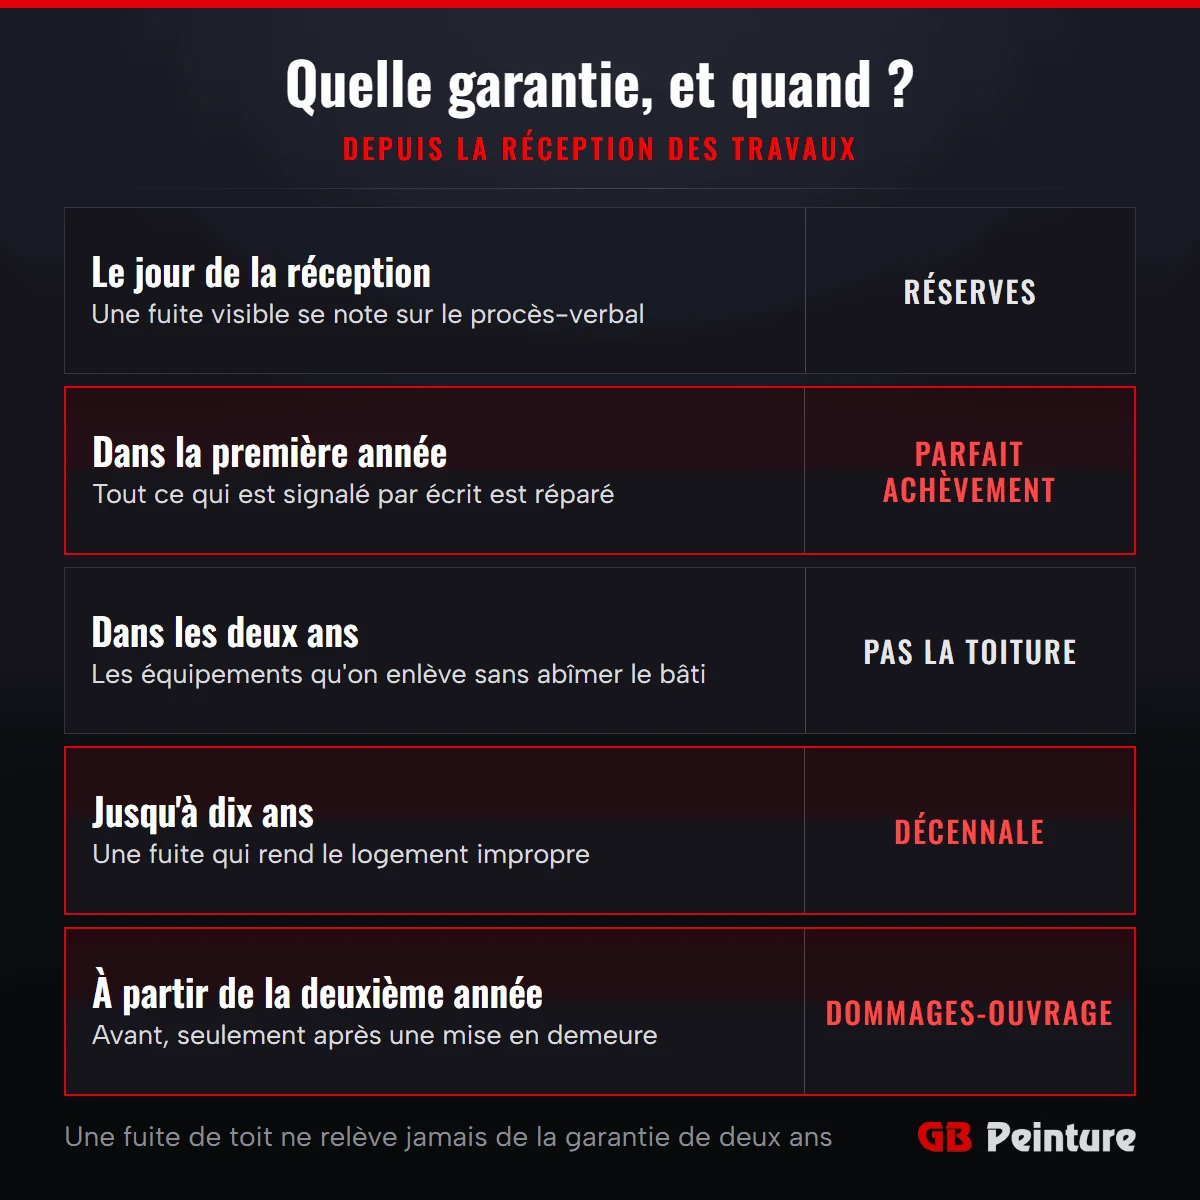
La garantie dépend du moment où la fuite apparaît : la première année, l’entreprise doit réparer tout ce qui lui est signalé ; jusqu’à dix ans, la garantie décennale couvre une fuite qui rend le logement impropre à l’habitation. Chaque délai se compte à partir de la réception des travaux :
| Quand la fuite apparaît | Garantie | Ce qu’elle couvre | À qui écrire |
|---|---|---|---|
| Dans la première année | Garantie de parfait achèvement | Tous les défauts notés en réserves à la réception ou signalés ensuite par écrit, fuite comprise. | À l’entreprise, par lettre recommandée avec accusé de réception, en fixant un délai pour réparer. |
| Dans les deux ans | Garantie de bon fonctionnement | Seulement les équipements qu’on peut enlever sans abîmer la maison, comme le ballon d’eau chaude. Jamais la toiture. | Sans objet pour une fuite de toit. |
| Jusqu’à dix ans | Garantie décennale, avec l’assurance dommages-ouvrage | Les dommages invisibles à la réception qui compromettent la solidité de la maison ou la rendent impropre à l’habitation, toiture comprise. | Au constructeur, par lettre recommandée avec accusé de réception, et à l’assureur dommages-ouvrage. |
Une infiltration fait partie des désordres qui peuvent ouvrir ces garanties. Elle relève de la décennale quand elle compromet la solidité de la maison ou la rend impropre à l’habitation. Aucune de ces garanties ne couvre l’usure normale, le défaut d’entretien ni une cause étrangère comme la force majeure.
La réception est le jour où vous acceptez la maison, avec ou sans réserves : c’est elle qui fait courir toutes les garanties, et un défaut visible que vous n’y signalez pas est considéré comme accepté. Elle se fait en présence de l’entreprise et se consigne dans un procès-verbal de réception ; la garantie décennale court dès le lendemain de sa signature. Les défauts invisibles ce jour-là, comme une infiltration qui n’apparaît qu’aux premières pluies, peuvent ensuite être couverts. Trois situations demandent de l’attention :
Protégez, photographiez, puis écrivez au constructeur par lettre recommandée avant toute réparation : c’est ce courrier qui fait jouer les garanties. Un appel téléphonique ne suffit pas : seuls des écrits datés vous permettent ensuite de faire valoir vos droits.
Chaque geste sert à prouver le désordre et à prévenir les bonnes personnes dans les délais. Dans l’ordre :
Déclarez aussi les dégâts à l’intérieur, plafond, peintures ou mobilier, à votre assurance habitation, dans le délai prévu par votre contrat.
L’assurance dommages-ouvrage paie en général à partir de la deuxième année : la première, c’est l’entreprise qui doit réparer, sauf si elle ne répond pas à votre mise en demeure. Obligatoire, elle est souscrite avant le chantier par le propriétaire ou le vendeur. Son intérêt : elle paie les réparations qui relèvent de la décennale sans attendre que les responsables soient désignés, puis se retourne contre eux. Ses règles :
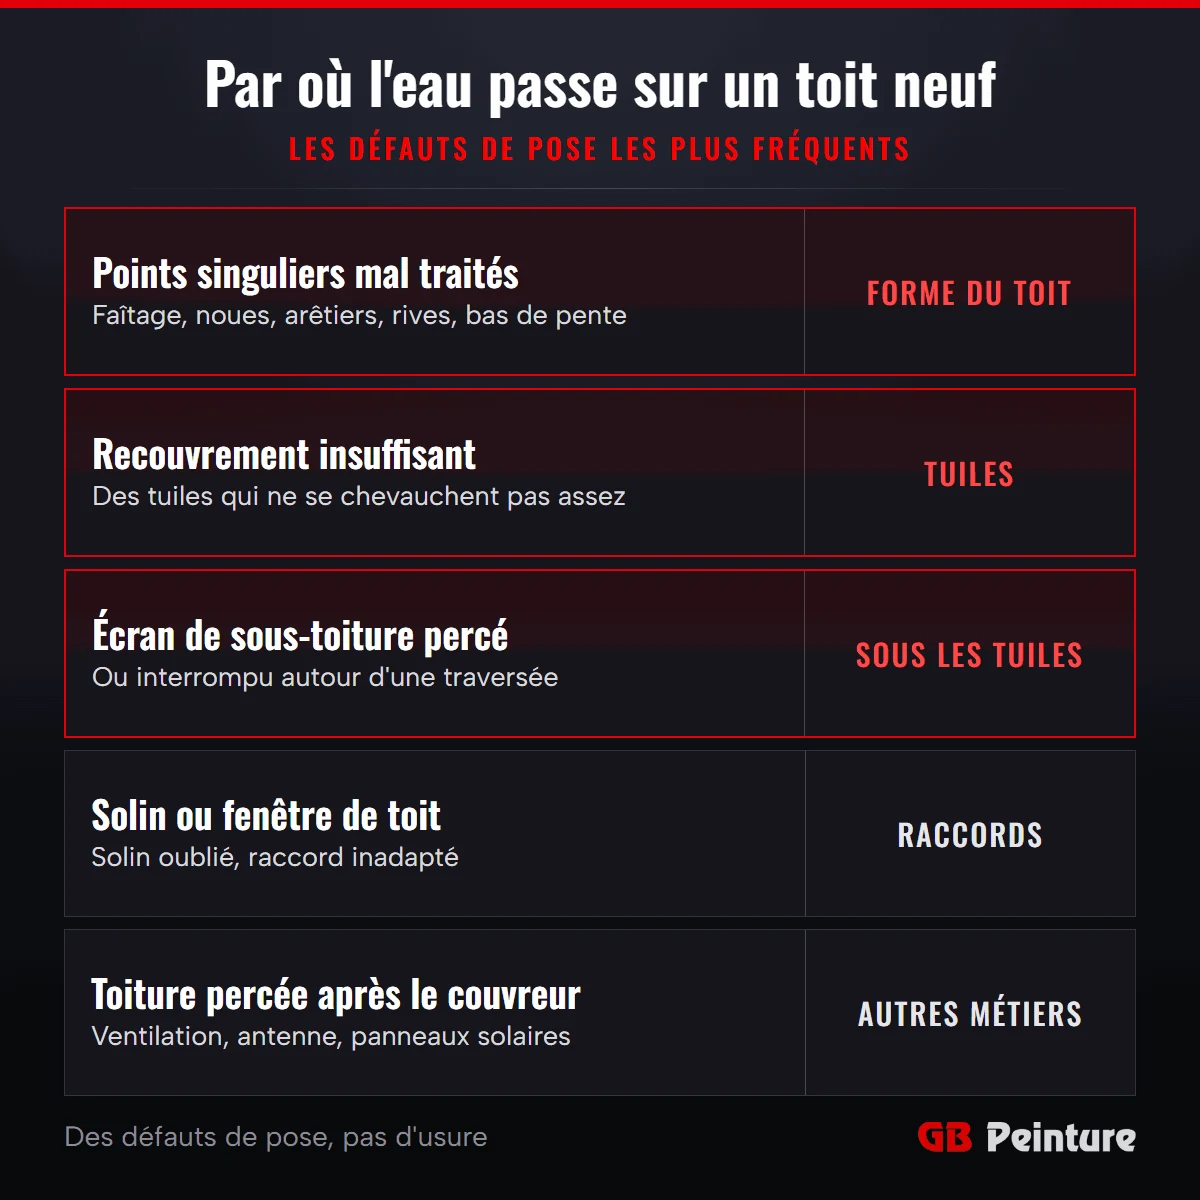
Sur un toit neuf, l’eau passe le plus souvent par un point singulier mal traité, un recouvrement insuffisant entre les tuiles ou un écran de sous-toiture percé ou interrompu. Ce sont des défauts de pose, pas d’usure.
La plupart des infiltrations d’une couverture en tuiles naissent là où le toit change de forme ou est traversé. Les défauts les plus fréquents :
Le vent compte aussi : le faîtage exposé aux pluies dominantes est un point sensible, et la pose doit tenir compte de la zone de vent de la maison.
Une tache la première année n’est pas toujours une fuite : un défaut de ventilation sous la couverture peut produire de la condensation, et de la neige poudreuse peut entrer par les interstices. La condensation se forme en sous-face quand l’ensemble couverture, écran et isolant est mal ventilé ; sans ventilation sous l’écran, celui-ci doit être très perméable à la vapeur d’eau. Après une chute de neige, des traces d’humidité au plafond peuvent aussi venir de neige poudreuse entrée par les petits interstices du toit. Dans le doute, signalez quand même le désordre au constructeur, par écrit et dans les délais.
Si la maison a moins de dix ans, la garantie décennale et l’assurance dommages-ouvrage passent au nouveau propriétaire, et la fuite se traite d’abord comme sur une maison neuve. L’acte de vente mentionne d’ailleurs ces assurances. Au-delà de dix ans après la réception, les garanties des constructeurs ont pris fin et la question devient celle du vice caché.
Au vendeur, le plus souvent le promoteur : il est tenu des mêmes garanties que les constructeurs, à compter de la réception des travaux. Ces garanties profitent aussi aux propriétaires suivants si la maison est revendue. Déclarez en parallèle le sinistre à l’assurance dommages-ouvrage souscrite pour la construction.
La garantie décennale reste mobilisable auprès de son assureur, dont le nom figure sur l’attestation d’assurance remise avant le chantier. Si vous ne la retrouvez plus, le mandataire liquidateur chargé de la procédure peut vous l’indiquer. L’assurance dommages-ouvrage, elle, se déclare comme d’habitude.
Elle prend en général en charge les dégâts à l’intérieur, pas la réparation du toit, qui relève des garanties du constructeur. Déclarez le sinistre dans le délai prévu par votre contrat, qui ne peut pas être inférieur à 5 jours ouvrés.
Dix ans après la réception, plus aucune action n’est possible contre le constructeur au titre de la décennale, et l’assurance dommages-ouvrage prend fin elle aussi. Reste l’assurance habitation pour les dégâts intérieurs, selon votre contrat.
Sources